
Além das Paredes: a inteligência por trás dos seguros residenciais e condominiais
Seguro do condomínio e seguro da sua casa não se substituem. Antônio Jorge Vidigal explica o que cada um cobre e onde estão as lacunas.
 Antônio Jorge Vidigal · Diretor Comercial
 29 jun 20264 min de leitura
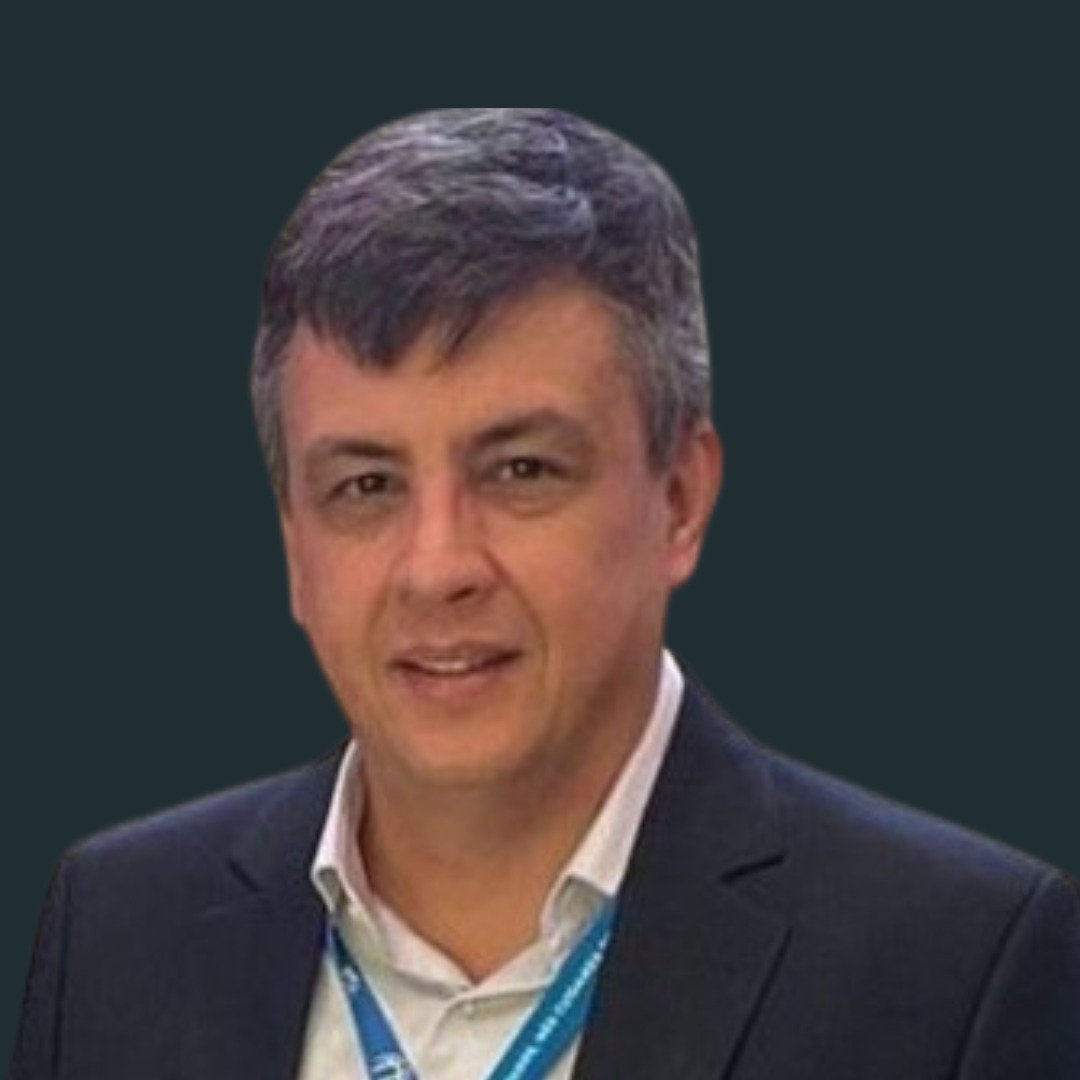
Antônio Jorge. Foto: Divulgação.
Para a maioria dos brasileiros, a conquista do imóvel próprio ou a gestão de um condomínio representam os maiores investimentos financeiros e emocionais de uma vida. No entanto, uma lacuna silenciosa costuma acompanhar esses patrimônios: o desconhecimento sobre como protegê-los de forma eficaz. Existe um mito comum de que “seguro é tudo igual” ou de que a apólice do condomínio automaticamente protege o interior dos apartamentos. Na realidade, o universo dos seguros residenciais e condominiais opera em linhas distintas, e a falta de uma blindagem patrimonial adequada pode transformar um imprevisto em um desastre financeiro irreversível.
Mais do que preencher um formulário padrão, a segurança real exige personalização. Cada estrutura possui vulnerabilidades únicas — seja pela localização geográfica, pela idade da construção ou pelo perfil de quem nela habita. É nesse cenário que emerge o conceito de “Inteligência em Seguros”: a capacidade de mapear riscos antes que eles se transformem em sinistros, desenhando coberturas sob medida que diferenciam claramente o que está protegido por lei daquilo que corre por conta e risco do proprietário. O mercado evoluiu, e o consumidor precisa acompanhar essa mudança para não descobrir as cláusulas de exclusão apenas no momento mais crítico.
Para desmistificar essas engrenagens e entender como blindar o patrimônio com precisão, conversamos com Antônio Jorge Vidigal, diretor comercial da JGS Corretores de Seguros. Especialista em mercado de seguros e gestão de riscos, Vidigal integra a liderança de uma empresa que se tornou referência nacional ao ditar tendências e desenvolver soluções de planejamento que hoje moldam as melhores práticas do setor.
1. Começamos com uma dúvida muito frequente no dia a dia dos moradores. Existe uma confusão comum entre o seguro do condomínio e o seguro da residência (o apartamento em si). Qual é o limite de cobertura de cada um e por que eles não se anulam, mas se complementam?
Essa é, sem dúvida, a principal causa de mal-entendidos no setor. O seguro condominial é obrigatório por lei e tem como foco a estrutura global do prédio e suas áreas comuns — como portaria, elevadores, salões de festa e fachadas. Se houver um incêndio na fiação central, o seguro do condomínio atua. Já o seguro residencial protege o que está “da porta para dentro”. Ele cobre os bens particulares do morador, móveis, eletrodomésticos, reformas internas e a responsabilidade civil por danos que possam ocorrer dentro daquela unidade. Um não substitui o outro; eles operam em frequências totalmente diferentes.
2. Quando falamos em personalizar a apólice, o que o cliente deve ter em mente? O que geralmente está incluído na cobertura básica e o que as pessoas esquecem de contratar, mas deveriam?
A primeira coisa que o cliente deve ter em mente, é que cada seguro, sendo de condomínio ou residencial, possui condições de coberturas e exclusões distintas entre si. Desta forma o jeito mais certo de “se dar mal” é achar que tudo é igual. O mesmo nome de cobertura na seguradora A e B, normalmente possuem diferenças entre sim. Uma boa conversa com um especialista de seguro, que é o corretor de seguros, evita arrependimentos futuros em caso de sinistro. A personalização é o que garante a eficácia do plano.
3. Recentemente, a população de Belém levou um susto quando reflexos de um terremoto na Venezuela foram sentidos na capital paraense, inclusive com a evacuação de um prédio no bairro do Umarizal. Diante desse fato novo na nossa realidade, o seguro residencial comum cobre danos causados por abalos sísmicos e terremotos? Como o mercado trata esse tipo de evento?
Esse episódio em Belém acendeu um alerta importantíssimo. Na imensa maioria das apólices padrão do mercado brasileiro, eventos decorrentes de tremores de terra, terremotos e maremotos são considerados riscos excluídos na cobertura básica. No caso do seguro residencial, só há uma seguradora que oferece essa cobertura, e mesmo assim deve ser contratado na apólice, pois não é automática. Já no seguro de condomínio, todas as seguradoras oferecem inclusive na cobertura básica ampla, a cobertura por danos decorrente de terremotos. Porém 100% dos seguros contratados na nossa capital, contratam a cobertura básica simples, que não cobre terremotos. A razão disso é o preço, preço esse que não é proibitivo.
4. A JGS Corretores de Seguros é amplamente reconhecida por ter desenvolvido uma “Inteligência em Seguros”, criando soluções de planejamento e intermediação que frequentemente acabam sendo adotadas pelo restante do mercado. O que diferencia a metodologia da JGS na hora de desenhar essas coberturas?
Aqui na JGS Seguros, entendemos que os interesses dos nossos clientes, são a prioridade. Aqui nós acreditamos que sinistros podem ocorrer, e desta forma analisamos todos os aspectos do risco, desde as características físicas, utilização, etc., um verdadeiro raio-X do cliente, ofertando para ele o melhor programa de seguros possível. Para nós, a excelência não está em emitir uma apólice, mas em garantir que, se o pior acontecer, o cliente tenha a certeza matemática de que será amparado sem burocracia desnecessária. Em alguns casos o cliente opta por uma solução mais básica, mas o nosso dever é oferecer a melhor solução disponível no mercado.
Este é um resumo preparado pela JGS. Leia a matéria completa no Cenário News pelo link abaixo.
Ficou com dúvida sobre o seu seguro?
Nossos especialistas analisam o seu caso e indicam a cobertura certa.
Mais notícias
 Entrevistas
 08 out 2026
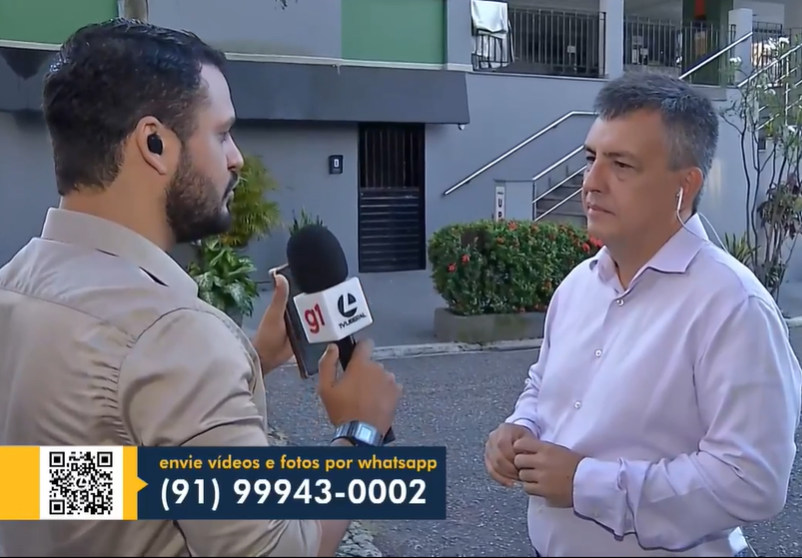
Meu Condomínio Tem Solução: Seguro condominial.
Confira entrevista completa do nosso diretor Antonio Jorge para o Bom dia Pará! Alguns esclarecimentos sobre o Seguro condominial.
Abrir no Bom dia Pará - G1 ↗ Entrevista
 24 set 2026
Atenção transportador! Mudança na regra da cobertura para danos materiais e corporais à terceiros
RC-V e RCF-V não são a mesma coisa. Entenda por que ter só a cobertura facultativa pode deixar a empresa pagando a conta de um sinistro.
 Anderson Costa · Diretor Técnico
 Entrevista
 08 ago 2026
O seguro como blindagem estratégica: como Belém está redefinindo a proteção patrimonial
Para o diretor comercial da JGS, o erro mais grave é escolher a apólice só pelo preço, sem entender o que está de fato contratado.
Antônio Jorge Vidigal · Diretor Comercial