
Atenção transportador! Mudança na regra da cobertura para danos materiais e corporais à terceiros
RC-V e RCF-V não são a mesma coisa. Entenda por que ter só a cobertura facultativa pode deixar a empresa pagando a conta de um sinistro.
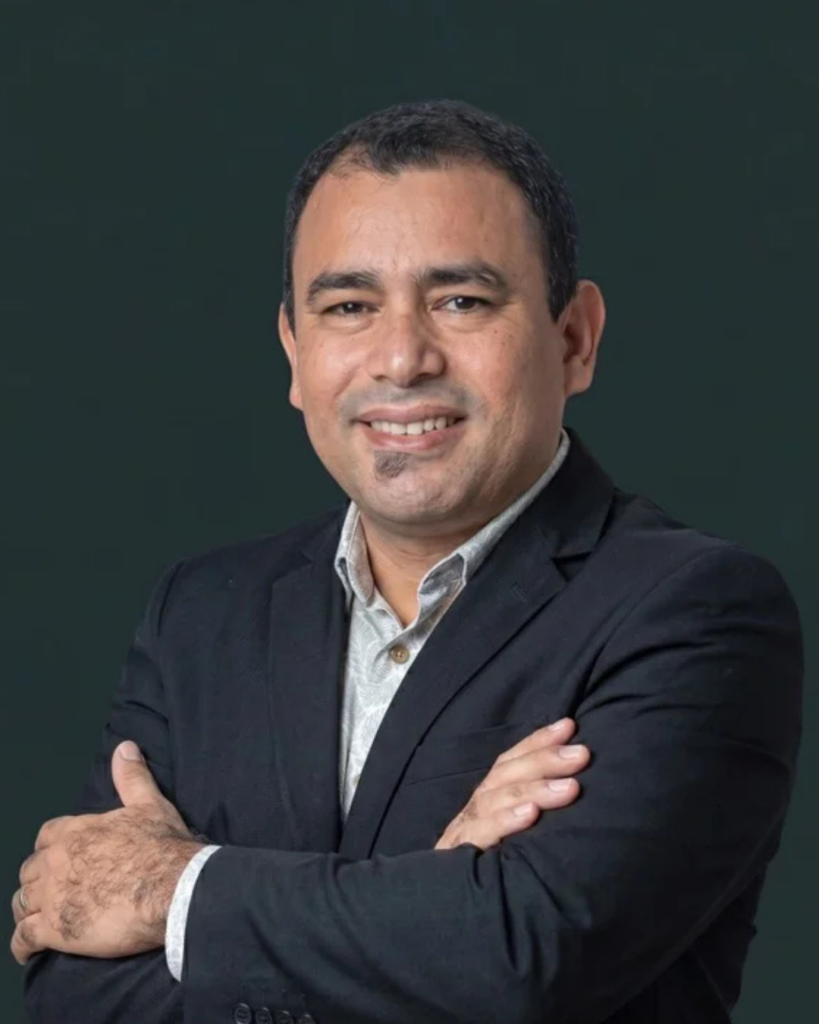
 Anderson Costa · Diretor Técnico
 24 set 20262 min de leitura
Comumente conhecida pela sigla RCF-V, a nova regra chega para evitar surpresas desagradáveis em caso de sinistro.
Entenda a nova regulamentação do transporte de cargas
O mercado de transporte rodoviário de cargas está diante de uma transformação regulatória importante que exige redobrada atenção dos empresários e gestores de frotas. Com as novas diretrizes trazidas pela Lei nº 14.599/2023 e os desdobramentos normativos recentes — como a regulamentação do RC-V (Responsabilidade Civil de Veículo) —, a contratação de apólices deixou de ser apenas um trâmite burocrático e passou a exigir um alinhamento cirúrgico para evitar surpresas amargas em caso de sinistros.
Diferença entre RC-V obrigatório e RCF-V facultativo
A principal confusão no setor girava em torno da diferença entre o novo RC-V (obrigatório e regido no ramo específico de transporte) e o tradicional RCF-V (Responsabilidade Civil Facultativa de Veículos). Com os novos entendimentos da Susep, ficou claro que o RCF-V não substitui a obrigatoriedade do RC-V. As seguradoras adaptaram suas apólices de RCF-V para atuar em condição de “segundo risco” (cobertura em excesso).
Isso significa que, se a empresa mantiver apenas o seguro facultativo sem ter contratado o RC-V obrigatório, estará exposta a uma lacuna de cobertura crítica. Diante de um acidente com terceiros, a seguradora do RCF-V exigirá a liquidação dos valores correspondentes ao primeiro risco (seguro RC-V) — montante que, na ausência da apólice correta, sairá diretamente do caixa da transportadora.
A importância da revisão de contratos e conformidade
Para Anderson Costa, diretor técnico da JGS e advogado especialista em Direito Securitário e Contratos de Seguros, com mais de 23 anos de sólida vivência no mercado segurador, o momento é de revisão rigorosa nos contratos.
“O período de adaptação e dúvidas acabou. As regras do jogo mudaram e o transportador não pode mais tratar o seguro de frota de forma fragmentada. Se a apólice obrigatória de RC-V não estiver perfeitamente enquadrada, qualquer sinistro com terceiros pode se transformar em um passivo financeiro desastroso para a empresa, já que o RCF-V agora atua estritamente em segundo risco”, pontua Anderson Costa.
O especialista destaca ainda que a integração tecnológica e a conformidade dos dados tornaram-se o termômetro diário da viabilidade operacional das empresas:
“Não basta apenas ter o papel assinado; é preciso garantir que a operação e os cadastros estejam integrados e sem divergências para evitar qualquer tipo de travamento ou exposição indevida do negócio”, reforça o diretor técnico da JGS.
Diante desse cenário, a recomendação para donos de frotas e gerentes de logística é clara: agende imediatamente uma auditoria com o seu corretor de seguros de confiança, verifique se o enquadramento entre o RC-V e o RCF-V está correto e certifique-se de que a sua empresa está totalmente protegida e em conformidade com as exigências legais.
Ficou com dúvida sobre o seu seguro?
Nossos especialistas analisam o seu caso e indicam a cobertura certa.
Mais notícias
 Entrevistas
 08 out 2026
Meu Condomínio Tem Solução: Seguro condominial.
Confira entrevista completa do nosso diretor Antonio Jorge para o Bom dia Pará! Alguns esclarecimentos sobre o Seguro condominial.
Abrir no Bom dia Pará - G1 ↗ Entrevista
 08 ago 2026
O seguro como blindagem estratégica: como Belém está redefinindo a proteção patrimonial
Para o diretor comercial da JGS, o erro mais grave é escolher a apólice só pelo preço, sem entender o que está de fato contratado.
 Antônio Jorge Vidigal · Diretor Comercial
 Entrevista
 05 ago 2026
O gigante das águas: com boom portuário, Pará exige blindagem jurídica e técnica em grandes riscos logísticos
Os recordes nos terminais do Arco Norte ampliam a exposição de cascos, operadores portuários e responsabilidade civil. Anderson Costa aponta os erros mais comuns na contratação.
Anderson Costa · Diretor Técnico